Domain hdmi-extender.de kaufen?
Wir ziehen mit dem Projekt
hdmi-extender.de um.
Sind Sie am Kauf der Domain
hdmi-extender.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdmi-extender.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **

Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
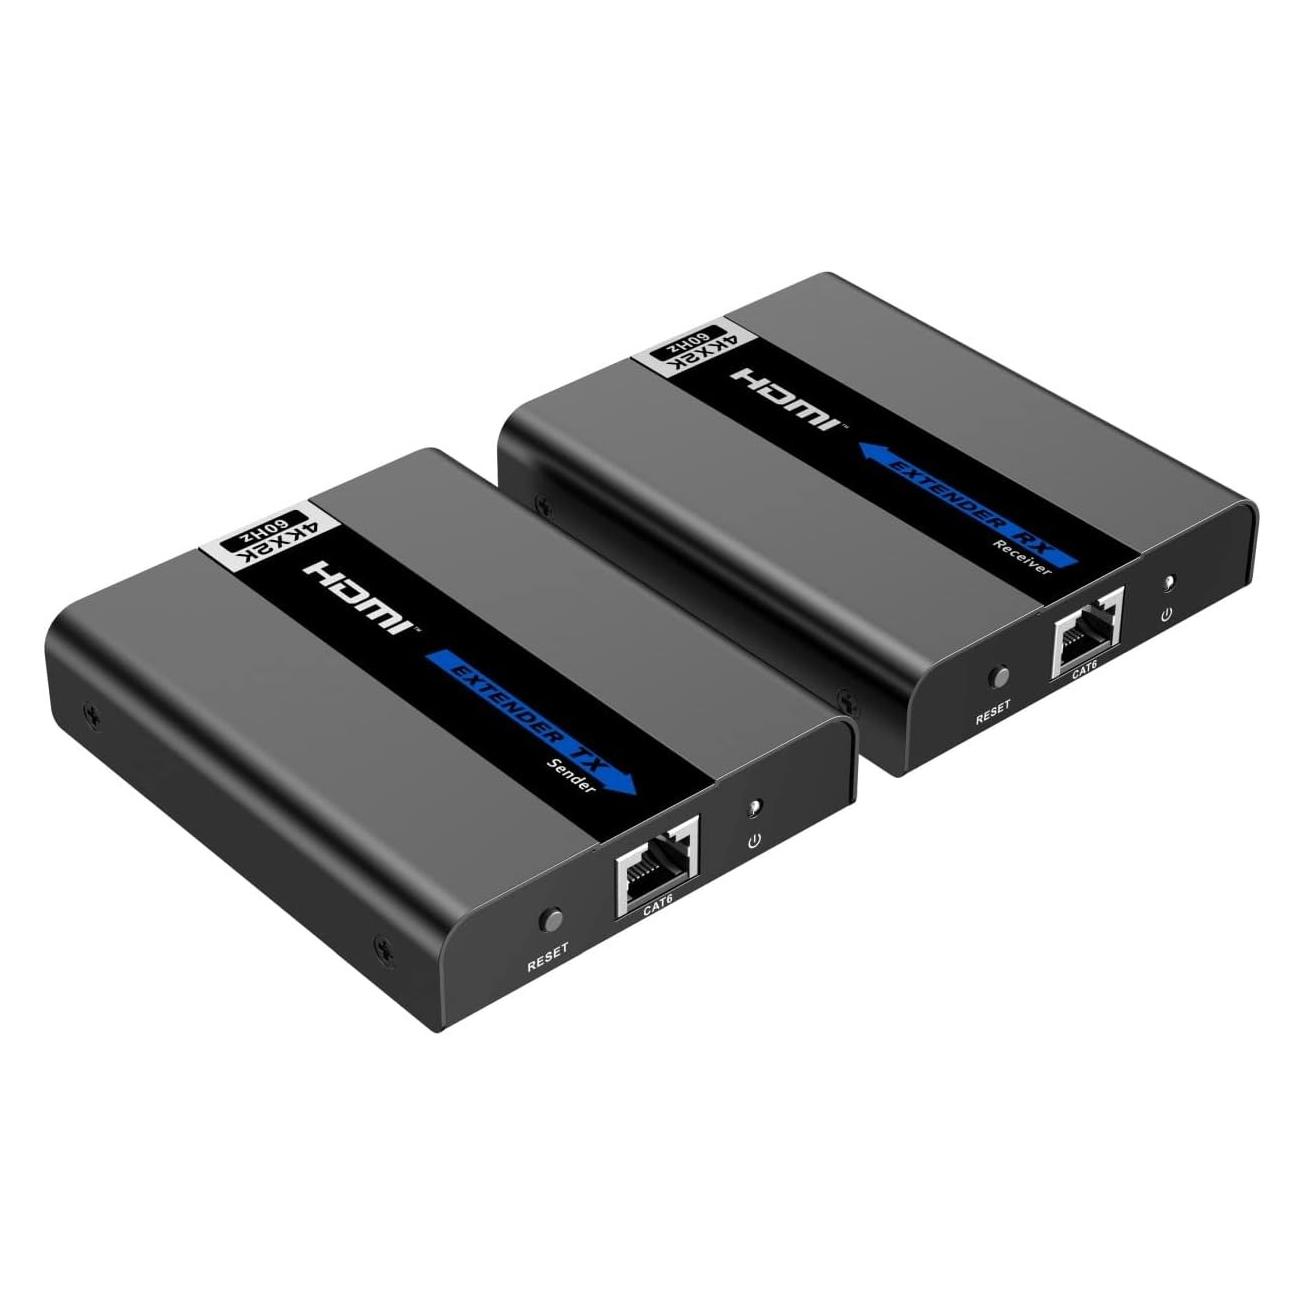
IDA EXT-E30D - HDMI Extender mit Anschluss-KabelDieser HDMI Extender verwendet zwei Cat. 5e / 6 Kabel, um das Signal auf eine HDTV-Anzeige mit einer Auflösung von 1080p bis zu 30 Meter zu erweitern Merkmale • Paar besteht aus Empfänger und Sender und ist ein voll funktionsfähiges Modul und erfordert keine Konfiguration • Das Kabel Cat. 5e / 6 ersetzt das HDMI-Kabel, um eine längere Übertragungsstrecke zu erreichen • Entspricht IEEE-568B • Die Distanzsignalübertragung mit UTP-Kabel kann 30 Meter bei 1080p erreichen • Kompakte Größe • Unterstützt volle 1080p-Display-Auflösung • Unterstützt eine Bandbreite bis zu 165MHz / 1.65 Gbps pro Kanal (4,95 Gbit/s alle Kanäle) • Unterstützt 8-Bit deep color pro Kanal (24 Bit alle Kanäle) • HDCP Pass-Through • Unterstützt unkomprimierte Audio-Signale wie LPCM-Signale • Unterstützt komprimiertes Audio DTS Digital, Dolby Digital (inkl. DTS-HD und Dolby True HD) • Unterstützt alle 3D-Formate Spezifikationen • Videoeingangssignal 0,5 -1,0 Volt pp • Eingang DDC Signal 5 Volt p-p (TTL) • Maximaler Single Link Bereich 1920x1080p • HDMI Videoausgang • Übertragungsabstand: Mit UTP-Kabel 30m 1080p • Unterstützte HDMI Auflösungen: 480i, 480p, 576i, 576p, 720p, 1080i, 1080p Umgebungsinformationen • Betriebstemperatur: 0 bis + 70°C • Betriebsfeuchtigkeit: 10% bis 85% Raumfeuchtigkeit (nicht kondensierend) • Lagertemperatur: -10 ° bis + 80°C • Lagerfeuchtigkeit: 5% bis 95% Raumfeuchtigkeit (nicht kondensierend) • Stromversorgung: nicht erforderlich Lieferumfang • HDMI-Empfänger • HDMI-Sender • Bedienungsanleitung • Farbe: Schwarz52,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
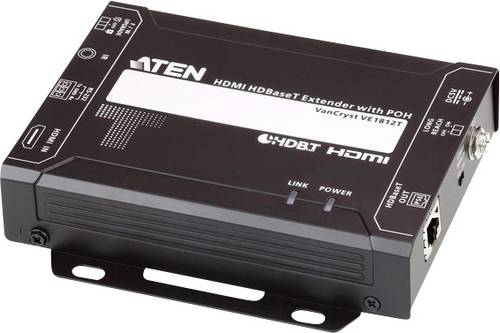
ATEN VE1812 HDMI HDBaseT Extender (Verlängerung)Der VE1812 HDMI HDBaseT Extender mit POH ist die ideale Lösung für den Anschluss von Geräten an entfernten Standorten bis zu 100 m über ein einziges Cat 5e/6/6a Kabel. Im Lange Reichweite Modus kann der VE1812 ein HDMI Signal bis zu 150 m bei 1080p erweitern.495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.