Domain hdmi-extender.de kaufen?
Wir ziehen mit dem Projekt
hdmi-extender.de um.
Sind Sie am Kauf der Domain
hdmi-extender.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdmi-extender.de kaufen?
Warum gibt es kein Signal am HDMI-Anschluss?
Es gibt mehrere mögliche Gründe dafür, dass kein Signal am HDMI-Anschluss vorhanden ist. Es könnte sein, dass das HDMI-Kabel nicht richtig angeschlossen ist oder defekt ist. Es könnte auch sein, dass das Gerät, das mit dem HDMI-Anschluss verbunden ist, nicht eingeschaltet ist oder nicht korrekt konfiguriert ist. Es ist auch möglich, dass es ein Problem mit dem HDMI-Anschluss selbst gibt, wie zum Beispiel eine lose Verbindung oder ein Defekt. **
Wie lautet der Vodafone Anschluss Adapter Kabel?
Der Vodafone Anschluss Adapter Kabel heißt "Vodafone Kabeladapter". Es handelt sich um ein spezielles Kabel, das verwendet wird, um eine Verbindung zwischen dem Vodafone Kabelanschluss und einem Endgerät herzustellen. Es ist in der Regel im Lieferumfang des Vodafone Kabelanschlusses enthalten. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Passt ein HDMI 2.0 Kabel in einen HDMI 1.4 Anschluss?
Ja, ein HDMI 2.0 Kabel passt in einen HDMI 1.4 Anschluss. Beide Kabel und Anschlüsse sind abwärtskompatibel, was bedeutet, dass ein HDMI 2.0 Kabel in einem HDMI 1.4 Anschluss verwendet werden kann. Allerdings wird die maximale Übertragungsgeschwindigkeit auf die des HDMI 1.4 Standards begrenzt. **
-
Wie kann ich einen Fernseher ohne HDMI-Anschluss mit einem HDMI-Adapter HDMI-fähig machen?
Um einen Fernseher ohne HDMI-Anschluss HDMI-fähig zu machen, benötigst du einen HDMI-Adapter. Dieser Adapter wird an den vorhandenen Anschluss des Fernsehers, wie beispielsweise den VGA- oder DVI-Anschluss, angeschlossen. Der Adapter wandelt das HDMI-Signal in das entsprechende Format um, sodass du dann HDMI-Geräte anschließen kannst. Beachte jedoch, dass die Bildqualität möglicherweise nicht so gut ist wie bei einem direkten HDMI-Anschluss. **
-
Hat ein HDMI-Kabel im Jahr 2021 einen herkömmlichen HDMI-Anschluss?
Ja, ein HDMI-Kabel im Jahr 2021 hat immer noch einen herkömmlichen HDMI-Anschluss. Der HDMI-Standard hat sich im Laufe der Jahre weiterentwickelt, aber der physische Anschluss ist immer noch der gleiche. **
-
Warum gibt es kein Signal bei dem HDMI-Kabel?
Es gibt mehrere mögliche Gründe, warum es kein Signal bei einem HDMI-Kabel geben könnte. Es könnte sein, dass das Kabel defekt ist oder nicht richtig angeschlossen wurde. Es könnte auch sein, dass das Gerät, das mit dem Kabel verbunden ist, nicht richtig konfiguriert ist oder ein Problem mit der HDMI-Schnittstelle hat. Es ist ratsam, das Kabel und die Geräte zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen. **
Funktioniert ein DV-Kabel mit einem HDMI-Anschluss?
Nein, ein DV-Kabel funktioniert nicht mit einem HDMI-Anschluss. DV-Kabel werden verwendet, um digitale Video- und Audiosignale zwischen Geräten wie Camcordern und Computern zu übertragen, während HDMI-Kabel verwendet werden, um hochauflösende Video- und Audiosignale zwischen Geräten wie Fernsehern und Blu-ray-Playern zu übertragen. Die beiden Kabeltypen haben unterschiedliche Anschlüsse und Übertragungsstandards. **
Gibt es HDMI-Kabel mit Mini-USB-Anschluss?
Nein, es gibt keine HDMI-Kabel mit einem Mini-USB-Anschluss. HDMI-Kabel verwenden in der Regel einen HDMI-Anschluss auf beiden Seiten, um eine Verbindung zwischen Geräten herzustellen, die HDMI unterstützen. Mini-USB-Anschlüsse werden hauptsächlich für die Übertragung von Daten und das Aufladen von Geräten verwendet. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
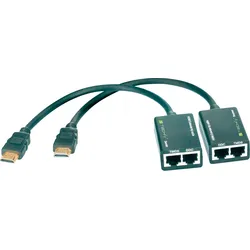
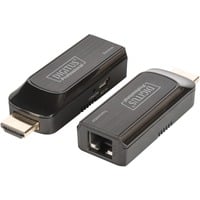
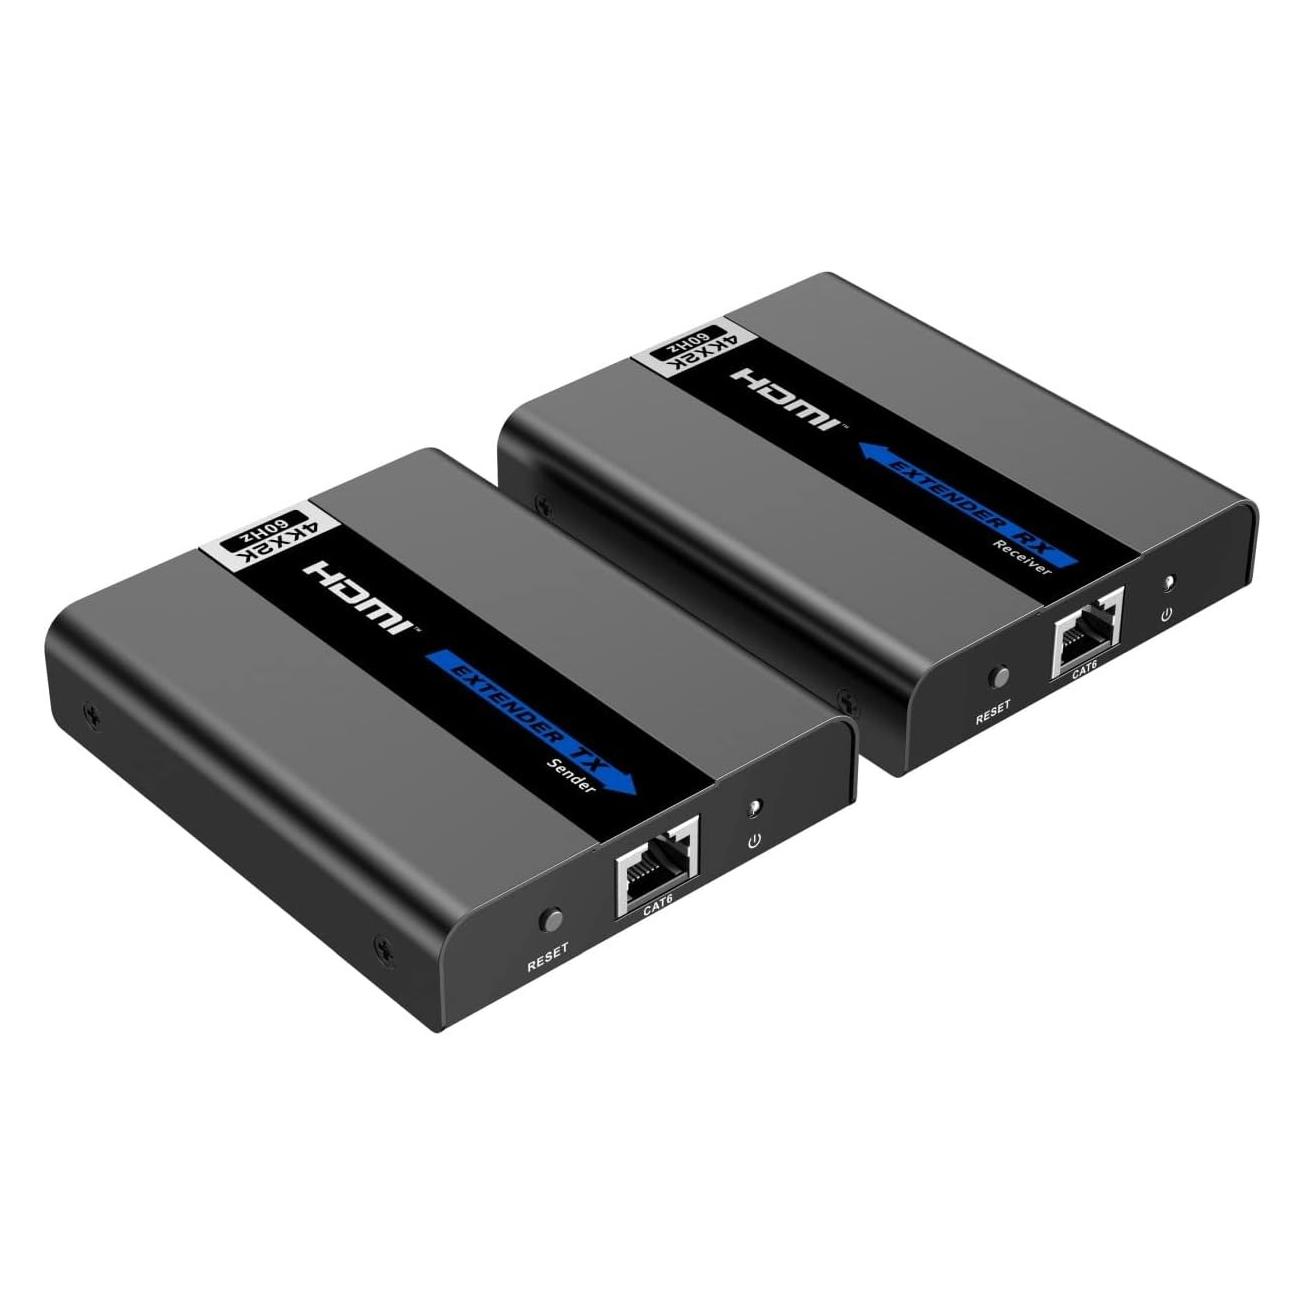
Ettroit 30m Hdmi Auf Rj45 Extender, Für Cat 5e/6 Kabel, 1080p, Passive Verlängerung/adapter Übertragung Bis Zu 30mMit dem ETTROIT ET5002 HDMI-Extender knnen Sie HDMI-Signale mit einem einfachen CAT5e- oder CAT6- Netzwerkkabel bis zu 30 Meter weit bertragen. Der vollstndig passive Betrieb erfordert keine externe Stromversorgung und ist somit die ideale Lsung fr eine schnelle und saubere Installation im privaten oder professionellen Umfeld. Untersttzt Auflsungen bis zu 4K Kein Strom erforderlich Plug & Play: sofortige Verbindung Kompaktes Design, integrierte HDMI-Buchse Kompatibel mit Playern, PCs, Decodern, Konsolen, Fernsehern, Monitoren Merkmal Wert Produktnummer ET5002 Marke ETTROIT Typologie Passiver HDMI-Extender ber CAT5e/CAT6 Untersttzte Auflsung Bis zu 38402160 bei 30 Hz (4K UHD) Maximal empfohlener Abstand Bis zu 30 Meter Dit Nicht notwendig (passiver Betrieb) Schnittstellen HDMI-Stecker + RJ45-Buchse Kabelkompatibilitt CAT5e / CAT6 / UTP AWG26 Geschwindigkeit Untersttzt 3,4 Gbit/s (HDMI 1.4-kompatibel) Behltermaterial Kompaktes schwarzes ABS Packungsinhalt 1x TX, 1x RX (gepaart) Empfohlene Verwendung Fernseher, Projektoren, Decoder, Digital Signage5,25 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
IDA EXT-E30D - HDMI Extender mit Anschluss-KabelDieser HDMI Extender verwendet zwei Cat. 5e / 6 Kabel, um das Signal auf eine HDTV-Anzeige mit einer Auflösung von 1080p bis zu 30 Meter zu erweitern Merkmale • Paar besteht aus Empfänger und Sender und ist ein voll funktionsfähiges Modul und erfordert keine Konfiguration • Das Kabel Cat. 5e / 6 ersetzt das HDMI-Kabel, um eine längere Übertragungsstrecke zu erreichen • Entspricht IEEE-568B • Die Distanzsignalübertragung mit UTP-Kabel kann 30 Meter bei 1080p erreichen • Kompakte Größe • Unterstützt volle 1080p-Display-Auflösung • Unterstützt eine Bandbreite bis zu 165MHz / 1.65 Gbps pro Kanal (4,95 Gbit/s alle Kanäle) • Unterstützt 8-Bit deep color pro Kanal (24 Bit alle Kanäle) • HDCP Pass-Through • Unterstützt unkomprimierte Audio-Signale wie LPCM-Signale • Unterstützt komprimiertes Audio DTS Digital, Dolby Digital (inkl. DTS-HD und Dolby True HD) • Unterstützt alle 3D-Formate Spezifikationen • Videoeingangssignal 0,5 -1,0 Volt pp • Eingang DDC Signal 5 Volt p-p (TTL) • Maximaler Single Link Bereich 1920x1080p • HDMI Videoausgang • Übertragungsabstand: Mit UTP-Kabel 30m 1080p • Unterstützte HDMI Auflösungen: 480i, 480p, 576i, 576p, 720p, 1080i, 1080p Umgebungsinformationen • Betriebstemperatur: 0 bis + 70°C • Betriebsfeuchtigkeit: 10% bis 85% Raumfeuchtigkeit (nicht kondensierend) • Lagertemperatur: -10 ° bis + 80°C • Lagerfeuchtigkeit: 5% bis 95% Raumfeuchtigkeit (nicht kondensierend) • Stromversorgung: nicht erforderlich Lieferumfang • HDMI-Empfänger • HDMI-Sender • Bedienungsanleitung • Farbe: Schwarz52,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es kein Signal am HDMI-Anschluss?
Es gibt mehrere mögliche Gründe dafür, dass kein Signal am HDMI-Anschluss vorhanden ist. Es könnte sein, dass das HDMI-Kabel nicht richtig angeschlossen ist oder defekt ist. Es könnte auch sein, dass das Gerät, das mit dem HDMI-Anschluss verbunden ist, nicht eingeschaltet ist oder nicht korrekt konfiguriert ist. Es ist auch möglich, dass es ein Problem mit dem HDMI-Anschluss selbst gibt, wie zum Beispiel eine lose Verbindung oder ein Defekt. **
-
Wie lautet der Vodafone Anschluss Adapter Kabel?
Der Vodafone Anschluss Adapter Kabel heißt "Vodafone Kabeladapter". Es handelt sich um ein spezielles Kabel, das verwendet wird, um eine Verbindung zwischen dem Vodafone Kabelanschluss und einem Endgerät herzustellen. Es ist in der Regel im Lieferumfang des Vodafone Kabelanschlusses enthalten. **
-
Passt ein HDMI 2.0 Kabel in einen HDMI 1.4 Anschluss?
Ja, ein HDMI 2.0 Kabel passt in einen HDMI 1.4 Anschluss. Beide Kabel und Anschlüsse sind abwärtskompatibel, was bedeutet, dass ein HDMI 2.0 Kabel in einem HDMI 1.4 Anschluss verwendet werden kann. Allerdings wird die maximale Übertragungsgeschwindigkeit auf die des HDMI 1.4 Standards begrenzt. **
-
Wie kann ich einen Fernseher ohne HDMI-Anschluss mit einem HDMI-Adapter HDMI-fähig machen?
Um einen Fernseher ohne HDMI-Anschluss HDMI-fähig zu machen, benötigst du einen HDMI-Adapter. Dieser Adapter wird an den vorhandenen Anschluss des Fernsehers, wie beispielsweise den VGA- oder DVI-Anschluss, angeschlossen. Der Adapter wandelt das HDMI-Signal in das entsprechende Format um, sodass du dann HDMI-Geräte anschließen kannst. Beachte jedoch, dass die Bildqualität möglicherweise nicht so gut ist wie bei einem direkten HDMI-Anschluss. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Hat ein HDMI-Kabel im Jahr 2021 einen herkömmlichen HDMI-Anschluss?
Ja, ein HDMI-Kabel im Jahr 2021 hat immer noch einen herkömmlichen HDMI-Anschluss. Der HDMI-Standard hat sich im Laufe der Jahre weiterentwickelt, aber der physische Anschluss ist immer noch der gleiche. **
-
Warum gibt es kein Signal bei dem HDMI-Kabel?
Es gibt mehrere mögliche Gründe, warum es kein Signal bei einem HDMI-Kabel geben könnte. Es könnte sein, dass das Kabel defekt ist oder nicht richtig angeschlossen wurde. Es könnte auch sein, dass das Gerät, das mit dem Kabel verbunden ist, nicht richtig konfiguriert ist oder ein Problem mit der HDMI-Schnittstelle hat. Es ist ratsam, das Kabel und die Geräte zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen. **
-
Funktioniert ein DV-Kabel mit einem HDMI-Anschluss?
Nein, ein DV-Kabel funktioniert nicht mit einem HDMI-Anschluss. DV-Kabel werden verwendet, um digitale Video- und Audiosignale zwischen Geräten wie Camcordern und Computern zu übertragen, während HDMI-Kabel verwendet werden, um hochauflösende Video- und Audiosignale zwischen Geräten wie Fernsehern und Blu-ray-Playern zu übertragen. Die beiden Kabeltypen haben unterschiedliche Anschlüsse und Übertragungsstandards. **
-
Gibt es HDMI-Kabel mit Mini-USB-Anschluss?
Nein, es gibt keine HDMI-Kabel mit einem Mini-USB-Anschluss. HDMI-Kabel verwenden in der Regel einen HDMI-Anschluss auf beiden Seiten, um eine Verbindung zwischen Geräten herzustellen, die HDMI unterstützen. Mini-USB-Anschlüsse werden hauptsächlich für die Übertragung von Daten und das Aufladen von Geräten verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.